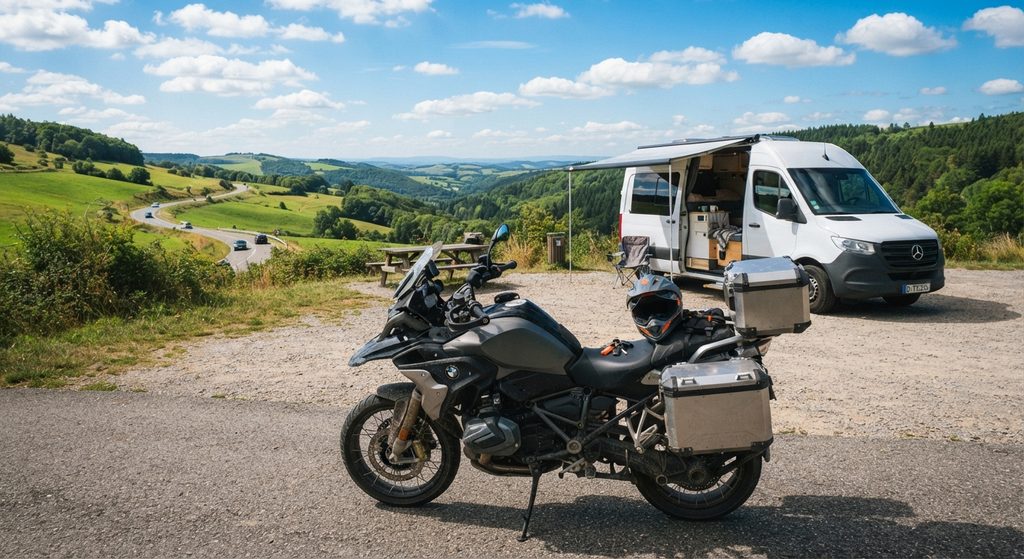
Pour bien assurer votre moto ou votre camping-car, adaptez chaque garantie à votre usage réel et à la valeur du véhicule. Ces deux véhicules de loisirs roulent surtout aux beaux jours. En cas de pépin, ils coûtent cher. Leurs risques restent pourtant très différents. Dans ce guide, nous passons en revue les garanties utiles, les critères qui font varier le tarif et nos astuces pour payer le juste prix.
Les garanties essentielles pour assurer votre moto
La responsabilité civile est la seule garantie obligatoire. Elle couvre les dommages que vous causez aux autres. Rouler sans elle vous expose à une amende pouvant atteindre 3 750 €.
Cette base reste très légère pour un motard. En cas de chute seul, elle ne vous rembourse rien. Trois garanties méritent donc votre attention.
La garantie du conducteur arrive en tête. Un motard est bien plus exposé qu’un automobiliste lors d’un choc. Visez un plafond d’au moins 500 000 €, car certains contrats d’entrée de gamme s’arrêtent à 150 000 €.
La garantie vol et incendie compte aussi. Les deux-roues restent des cibles faciles, surtout garés dans la rue. Vérifiez si l’assureur impose un antivol homologué SRA ou un marquage du cadre.
La garantie équipement complète le tout. Casque, blouson, gants et bottes représentent vite 1 000 à 1 500 €. Après une simple glissade, tout peut être à remplacer.
Avant de souscrire à une assurance moto, estimez la valeur de votre machine et de votre équipement. Ce petit calcul vous aide à choisir la bonne formule dès le départ.
Le camping-car, lui, soulève des questions bien différentes.
Assurance camping-car : des besoins bien spécifiques
Un camping-car est à la fois un véhicule et un logement. Votre contrat doit protéger la mécanique, mais aussi tout ce qui fait votre confort en voyage.
Protéger les aménagements et le contenu
Panneau solaire, auvent, porte-vélos, antenne satellite : ces équipements s’accumulent vite. Un auvent coûte environ 1 000 €. Un panneau solaire se situe entre 500 et 1 000 €. Déclarez-les à votre assureur, sinon ils risquent de ne pas être indemnisés.
Le contenu mérite la même vigilance. Vaisselle, linge, vélos électriques ou ordinateur portable dépassent facilement 5 000 €. Vérifiez le plafond prévu pour vos effets personnels.
Une assistance pensée pour les longs trajets
Une panne à 1 500 km de chez vous, en plein mois d’août, tourne vite au casse-tête. Optez pour une assistance 0 km, valable dès votre domicile. Vérifiez aussi la prise en charge du rapatriement et de l’hébergement des passagers. Attention au gabarit : tous les dépanneurs ne peuvent pas remorquer un véhicule de 3,5 tonnes.
Une fois les garanties choisies, reste à comprendre comment se calcule votre prime.
Les critères qui font varier le prix de votre contrat
Pourquoi deux motards avec la même machine ne paient-ils pas le même tarif ? L’assureur évalue un risque, pas seulement un véhicule.
Votre profil de conducteur pèse lourd. Un jeune permis peut subir une surprime allant jusqu’à 100 % la première année. À l’inverse, votre bonus progresse de 5 % par an sans sinistre responsable, jusqu’au coefficient de 0,50.
La cylindrée compte aussi. Un roadster de 1 000 cm³ coûte nettement plus cher à assurer qu’un 125 cm³ urbain.
Le lieu de stationnement fait enfin la différence. Un garage fermé réduit le risque de vol et fait baisser la prime. Pour un camping-car, un parc sécurisé l’hiver joue dans le même sens. Le kilométrage annuel entre également en ligne de compte : 3 000 ou 20 000 km par an, le risque n’est pas le même.
Ces véhicules roulent rarement toute l’année, ce qui ouvre des pistes d’économies intéressantes.
Hivernage et usage saisonnier : adapter sa couverture
Beaucoup de motos et de camping-cars dorment au garage de novembre à mars. Payer une couverture complète pendant cinq mois d’immobilisation peut sembler excessif.
Certains assureurs proposent une formule hivernage. Vous conservez la responsabilité civile, le vol et l’incendie. Les garanties liées à la circulation sont mises en pause, ce qui allège la facture.
Attention à un piège fréquent : résilier complètement son contrat l’hiver. Un véhicule immatriculé doit rester assuré, même à l’arrêt. Un incendie dans le garage ne serait alors jamais indemnisé.
Vous louez votre camping-car entre particuliers quelques semaines par an ? Prévenez votre assureur. Les plateformes de location proposent souvent leur propre couverture, mais votre contrat doit en tenir compte.
Reste l’étape décisive : comparer les offres pour trouver la bonne.
Nos conseils pour comparer les devis efficacement
Un devis se lit bien au-delà du prix affiché. Deux offres à 400 € par an peuvent cacher des niveaux de protection très différents.
Commencez par les franchises. Une franchise de 150 € ou de 600 € change tout lors d’un sinistre. Regardez ensuite les plafonds d’indemnisation et les exclusions.
Pour un véhicule récent, la valeur à neuf fait la différence. Une moto achetée 12 000 € perd souvent 20 % de sa valeur dès la première année. Avec une garantie valeur à neuf sur 24 mois, vous êtes remboursé sur le prix d’achat.
Pensez aussi à regrouper vos contrats. Assurer votre moto et votre camping-car chez le même assureur ouvre souvent droit à une remise multi-véhicules.
Pour le véhicule le plus coûteux des deux, le réflexe gagnant consiste à demander un devis pour son assurance camping-car en ligne. Gardez sous la main votre carte grise, votre relevé d’information et la liste de vos équipements.
Avant de vous lancer, une dernière réflexion s’impose.
Prêt à prendre la route l’esprit léger ?
Bien assurer une moto ou un camping-car, c’est d’abord connaître son usage. Combien de kilomètres parcourez-vous chaque année ? Où stationnez-vous ? Quels équipements emportez-vous ? Prenez dix minutes pour répondre à ces questions, puis relisez votre contrat actuel. Vous découvrirez peut-être une garantie manquante, ou une option inutile payée depuis des années. Vos prochaines escapades n’en seront que plus sereines.